
JAKARTA — Penerapan Pajak Bumi dan Bangunan Perdesaan dan Perkotaan (PBB-P2) terhadap yayasan pendidikan dan sekolah swasta terus menuai sorotan tajam di berbagai wilayah Indonesia. Di satu sisi, pengelola sekolah mengeluhkan beban pajak yang menekan ruang fiskal operasional mereka. Di sisi lain, pemerintah daerah (Pemda) berkewajiban menegakkan aturan guna mengoptimalkan Pendapatan Asli Daerah (PAD).
Landasan Hukum Utama
Secara nasional, aturan PBB-P2 diatur dalam Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD) Pasal 38.
Undang-undang ini memberikan pengecualian objek pajak untuk tanah atau bangunan yang digunakan demi melayani kepentingan umum di bidang pendidikan atau keagamaan, dengan syarat “nyata-nyata tidak dimaksudkan untuk mencari keuntungan” (murni nirlaba). Namun, interpretasi frasa “mencari keuntungan” ini kerap menjadi perdebatan ketika sekolah swasta memungut uang pangkal, SPP, atau memiliki unit usaha komersial seperti kantin dan sewa aula.
Realita di Lapangan: Dua Pendekatan Daerah yang Berbeda
1. Kebijakan Relaksasi: DKI Jakarta Membebaskan PBB Sekolah Swasta Hingga 100%
Berbeda dengan daerah lain, Pemerintah Provinsi DKI Jakarta mengambil langkah progresif demi mendukung ekosistem pendidikan swasta. Melalui regulasi terbaru, Pemprov DKI membebaskan PBB-P2 hingga 100 persen bagi seluruh sekolah swasta dari jenjang SD hingga SMA yang berbadan hukum yayasan.
• Sumber Aturan Resmi: Kebijakan ini berlandaskan Keputusan Gubernur (Kepgub) DKI Jakarta Nomor 857 Tahun 2025 yang kemudian disempurnakan syarat administratifnya melalui Kepgub Nomor 458 Tahun 2026 oleh Badan Pendapatan Daerah (Bapenda) Provinsi DKI Jakarta.
• Tujuan Kebijakan: Kebijakan ini dimaksudkan agar anggaran PBB yang semula bernilai besar dapat dialihkan sekolah untuk meningkatkan mutu sarana pembelajaran dan kesejahteraan guru.
2. Ketegangan Perpajakan: Polemik Tagihan PBB Miliaran di Palembang
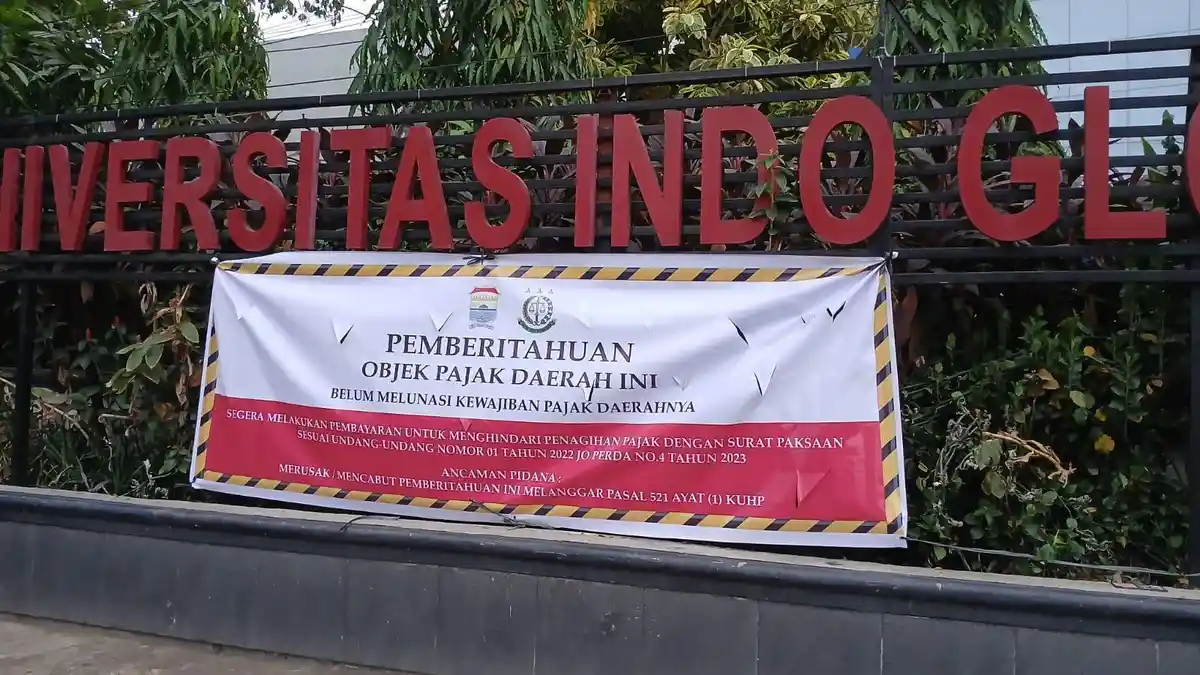
Kontras dengan Jakarta, ketegangan justru terjadi di Palembang, Sumatra Selatan. Badan Pendapatan Daerah (Bapenda) Kota Palembang melakukan penagihan dan menempelkan spanduk peringatan tunggakan PBB senilai Rp2,33 miliar di kompleks lembaga pendidikan tinggi swasta, STIMIK IGM.
• Argumen Pemda: Pihak Bapenda Palembang menegaskan bahwa penagihan dilakukan karena yayasan tersebut menarik pungutan biaya pendidikan dari mahasiswanya. Sehingga, objek properti dinilai tidak memenuhi kriteria nirlaba mutlak yang dikecualikan oleh UU pajak daerah.
• Protes Pihak Yayasan: Di sisi lain, pembina yayasan, Marzuki Alie, melayangkan kritik keras. Ia merujuk pada hasil konsultasi dengan Komisi X DPR RI dan Inspektorat Jenderal Kemendagri yang menyatakan bahwa sisa lebih atau pendapatan yayasan tidak pernah dibagi ke pendiri, melainkan diputar total untuk operasional institusi sesuai UU Sisdiknas. Ia menilai Pemda telah mengabaikan iklim pendidikan swasta.
Kesimpulan
Secara hukum nasional, sekolah swasta bisa dikenakan PBB jika memiliki pendapatan operasional yang dinilai komersial. Namun karena PBB-P2 adalah ranah pajak daerah, keputusan akhir serta pemberian fasilitas insentif (pemotongan 50% hingga pembebasan 100%) mutlak tergantung pada kebijakan Kepala Daerah dan Peraturan Daerah (Perda) masing-masing wilayah.
Sumber Validitas Data:
1. Regulasi Undang-Undang: Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD) Pasal 38.
2. Dokumen Kebijakan DKI Jakarta: Keputusan Gubernur (Kepgub) DKI Jakarta No. 857 Tahun 2025 jo. Kepgub No. 458 Tahun 2026 via Portal Resmi Bapenda Jakarta.
3. Studi Kasus Hukum: Yustinus Prastowo (Staf Khusus) mengenai Kebijakan Insentif Pajak Pendidikan via Ikatan Konsultan Pajak Indonesia (IKPI).
4. Kasus Sengketa Pajak Daerah: Laporan Penagihan Pajak Yayasan Pendidikan Universitas IGM oleh Bapenda Palembang (Oktober 2026).